Utang pajak perusahaan yang dibiarkan terlalu lama dapat berkembang menjadi persoalan yang lebih serius. Perusahaan bukan hanya menghadapi kewajiban untuk melunasi pajak, tetapi juga dapat berhadapan dengan tindakan penagihan aktif dari Direktorat Jenderal Pajak (DJP).Bahkan, penagihan dapat berlanjut hingga pemblokiran rekening dan penyitaan aset sesuai ketentuan. Karena itu, perusahaan sebaiknya tidak menunggu sampai tindakan penagihan sudah berada pada tahap yang sulit ditangani. Lalu, bagaimana sebenarnya proses penagihan pajak dilakukan? Dan apa yang harus dilakukan perusahaan ketika memiliki tunggakan?
Kapan Utang Pajak Perusahaan Mulai Ditagih?
Utang pajak perusahaan dapat muncul dari berbagai dasar penagihan. Misalnya, Surat Tagihan Pajak (STP), Surat Ketetapan Pajak Kurang Bayar (SKPKB), Surat Ketetapan Pajak Kurang Bayar Tambahan (SKPKBT), maupun dasar penagihan lain sesuai ketentuan.Pada dasarnya, perusahaan tetap memiliki kesempatan untuk menyelesaikan kewajibannya sebelum penagihan masuk ke tahap yang lebih aktif. Namun, ketika utang tidak dilunasi sampai jatuh tempo dan tidak ada penyelesaian seperti permohonan angsuran atau penundaan yang sesuai, DJP dapat melanjutkan proses penagihan.Karena itu, perusahaan perlu segera memeriksa dasar munculnya tagihan. Jangan sampai masalah yang sebenarnya masih dapat diselesaikan justru dibiarkan hingga masuk ke tahap penagihan aktif.
Jangan Abaikan Surat Teguran dan Surat Paksa
Penagihan pajak memiliki tahapan. Berdasarkan informasi DJP, setelah jatuh tempo dasar penagihan dan kewajiban belum dilunasi, Surat Teguran dapat diterbitkan. Selanjutnya, apabila utang masih belum diselesaikan, DJP dapat menerbitkan Surat Paksa. Surat Paksa bukan sekadar surat pemberitahuan biasa. Dokumen tersebut merupakan perintah untuk membayar utang pajak dan biaya penagihan pajak. Di sisi lain, perusahaan masih memiliki hak dalam proses penagihan. Wajib Pajak dapat mengajukan permohonan angsuran atau penundaan pembayaran sesuai ketentuan. Selain itu, terdapat mekanisme hukum tertentu untuk mengajukan gugatan terhadap tindakan penagihan apabila terdapat alasan yang dibenarkan.Karena itu, menerima Surat Teguran atau Surat Paksa bukan berarti perusahaan tidak memiliki pilihan. Namun, setiap langkah harus segera dianalisis berdasarkan kondisi dan dokumen yang dimiliki.
Kapan Rekening Perusahaan Bisa Diblokir?
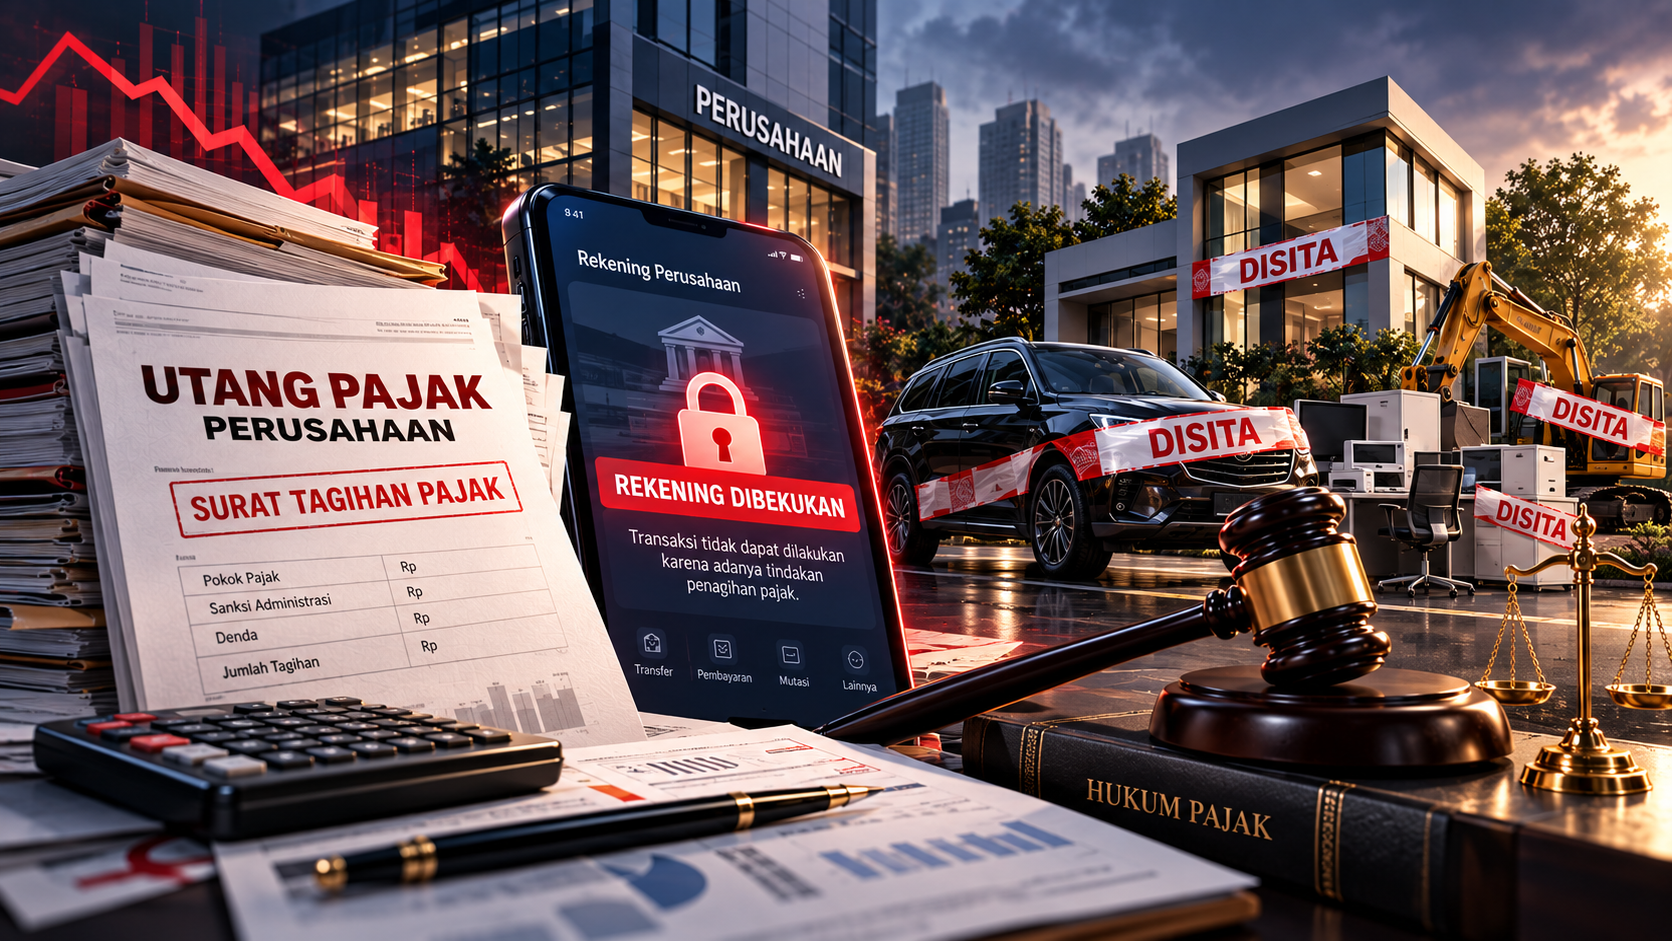
Salah satu risiko yang paling dikhawatirkan perusahaan adalah pemblokiran rekening. Tindakan tersebut memang dapat dilakukan dalam rangka penagihan pajak. DJP pada 2026 telah melakukan pemblokiran rekening terhadap sejumlah penunggak pajak setelah tahapan penagihan sebelumnya dilakukan. Misalnya, Kanwil DJP Jakarta Selatan I mencatat pemblokiran rekening 57 Wajib Pajak dengan nilai lebih dari Rp80 miliar pada periode Januari–Juni 2026. Selain itu, DJP juga menegaskan bahwa pemblokiran bukan tindakan yang dilakukan secara tiba-tiba. Dalam praktik penagihan, terdapat tahapan sebelumnya, termasuk Surat Teguran dan Surat Paksa.
Artinya, ketika utang pajak perusahaan tidak diselesaikan setelah melewati tahapan penagihan, rekening perusahaan dapat menghadapi tindakan pemblokiran sesuai prosedur. Dampaknya tentu dapat mengganggu operasional. Dana yang tersimpan di rekening dapat menjadi tidak dapat digunakan atau dipindahtangankan sampai proses penagihan diselesaikan sesuai ketentuan.
Bukan Hanya Rekening, Aset Juga Bisa Disita
Risiko berikutnya adalah penyitaan. Apabila setelah Surat Paksa disampaikan utang pajak belum dilunasi dalam jangka waktu yang ditentukan, Jurusita Pajak dapat melaksanakan penyitaan terhadap barang milik penanggung pajak. DJP menjelaskan bahwa setelah lewat 2 x 24 jam sejak pemberitahuan Surat Paksa, Surat Perintah Melaksanakan Penyitaan dapat diterbitkan apabila kewajiban belum diselesaikan.
Objek yang dapat menjadi sasaran penyitaan tidak terbatas pada uang tunai. Aset tertentu yang dimiliki penanggung pajak dapat digunakan sebagai jaminan untuk melunasi utang pajak sesuai ketentuan. Selanjutnya, apabila setelah penyitaan utang tetap belum dilunasi, proses dapat berlanjut menuju pengumuman dan pelaksanaan lelang. Karena itu, membiarkan tunggakan terus menumpuk dapat membuat posisi perusahaan semakin sulit.
Apakah Direksi Otomatis Ikut Bertanggung Jawab?
Pertanyaan ini juga sering muncul ketika perusahaan memiliki utang pajak perusahaan. Perlu dibedakan antara kewajiban pajak badan dan posisi orang yang bertindak sebagai penanggung pajak. Dalam sistem penagihan pajak, penanggung pajak dapat berupa orang atau badan yang bertanggung jawab atas pembayaran pajak.
Dengan demikian, tidak tepat jika setiap utang pajak perusahaan langsung dianggap sebagai utang pribadi Direksi. Namun, dalam kondisi tertentu, hukum perpajakan dapat menempatkan pihak tertentu sebagai penanggung pajak sehingga aspek tanggung jawabnya perlu diperiksa secara khusus. Oleh sebab itu, Direksi sebaiknya tidak mengabaikan persoalan pajak hanya karena tagihan tercatat atas nama perusahaan.
Apa yang Harus Dilakukan Jika Perusahaan Menunggak Pajak?
Jika perusahaan memiliki utang pajak perusahaan, langkah pertama adalah memeriksa dasar tagihannya. Pastikan jenis pajak, masa atau tahun pajak, jumlah tagihan, serta dokumen yang menjadi dasar penagihan. Selanjutnya, periksa apakah terdapat kesalahan administrasi atau persoalan yang perlu diselesaikan melalui mekanisme perpajakan yang tersedia. Jika perusahaan memang memiliki kewajiban yang harus dibayar tetapi mengalami masalah arus kas, perusahaan dapat mempertimbangkan permohonan angsuran atau penundaan sesuai persyaratan yang berlaku.
Selain itu, jika sudah menerima Surat Teguran, Surat Paksa, atau tindakan penagihan seperti penyitaan, perusahaan perlu segera mendapatkan analisis hukum. Jangan menunggu sampai aset dilelang baru mencari solusi. Pada akhirnya, utang pajak perusahaan bukan persoalan yang sebaiknya ditunda. Semakin lama tidak diselesaikan, semakin jauh tahapan penagihan dapat berjalan. Jika perusahaan sedang menghadapi tunggakan pajak, pemeriksaan terhadap dasar tagihan, dokumen perpajakan, tahapan penagihan, dan opsi penyelesaiannya penting dilakukan sejak awal. Pendampingan hukum dapat membantu perusahaan menentukan langkah yang tepat sekaligus memastikan hak perusahaan tetap diperhatikan dalam proses penagihan. Jangan tunggu rekening diblokir atau aset disita. Ketika utang pajak mulai bermasalah, semakin cepat ditangani, semakin banyak pilihan yang dapat dipertimbangkan.