Transaksi antarperusahaan dalam satu grup usaha merupakan hal yang umum dalam perdagangan internasional. Namun, penentuan harga dalam transaksi tersebut dapat menimbulkan persoalan apabila perusahaan sengaja mengatur nilai transaksi untuk mengurangi kewajiban pajak. Praktik ini berkaitan dengan istilah transfer pricing atau penentuan harga transfer. Pada dasarnya, perusahaan boleh menentukan harga transaksi dengan pihak afiliasi. Akan tetapi, perusahaan harus mengikuti prinsip kewajaran dan kelaziman usaha. Jika perusahaan sengaja memanipulasi harga untuk menghindari pajak, praktik tersebut dapat menimbulkan konsekuensi hukum, bahkan berujung pada tindak pidana.
Apa Itu Transfer Pricing dalam Perpajakan?
Transfer pricing merupakan mekanisme penentuan harga atas transaksi antara pihak-pihak yang memiliki hubungan istimewa. Transaksi tersebut dapat berupa penjualan barang, pemberian jasa, pembayaran royalti, hingga pemanfaatan aset tidak berwujud. Misalnya, perusahaan di Indonesia menjual produk kepada perusahaan afiliasinya di luar negeri. Kedua perusahaan tersebut menetapkan harga jual dalam transaksi ekspor. Meskipun berada dalam satu grup usaha, penentuan harga tetap harus mencerminkan kondisi transaksi yang wajar.
Di Indonesia, ketentuan ini diatur melalui Peraturan Menteri Keuangan Nomor 172 Tahun 2023 tentang Penerapan Prinsip Kewajaran dan Kelaziman Usaha dalam Transaksi yang Dipengaruhi Hubungan Istimewa. Peraturan tersebut mewajibkan wajib pajak menerapkan prinsip Arm’s Length Principle (ALP). Prinsip ini mengharuskan transaksi antara pihak yang memiliki hubungan istimewa mengikuti kondisi yang sebanding dengan transaksi antara pihak independen.
Bagaimana Manipulasi Harga Ekspor Terjadi?
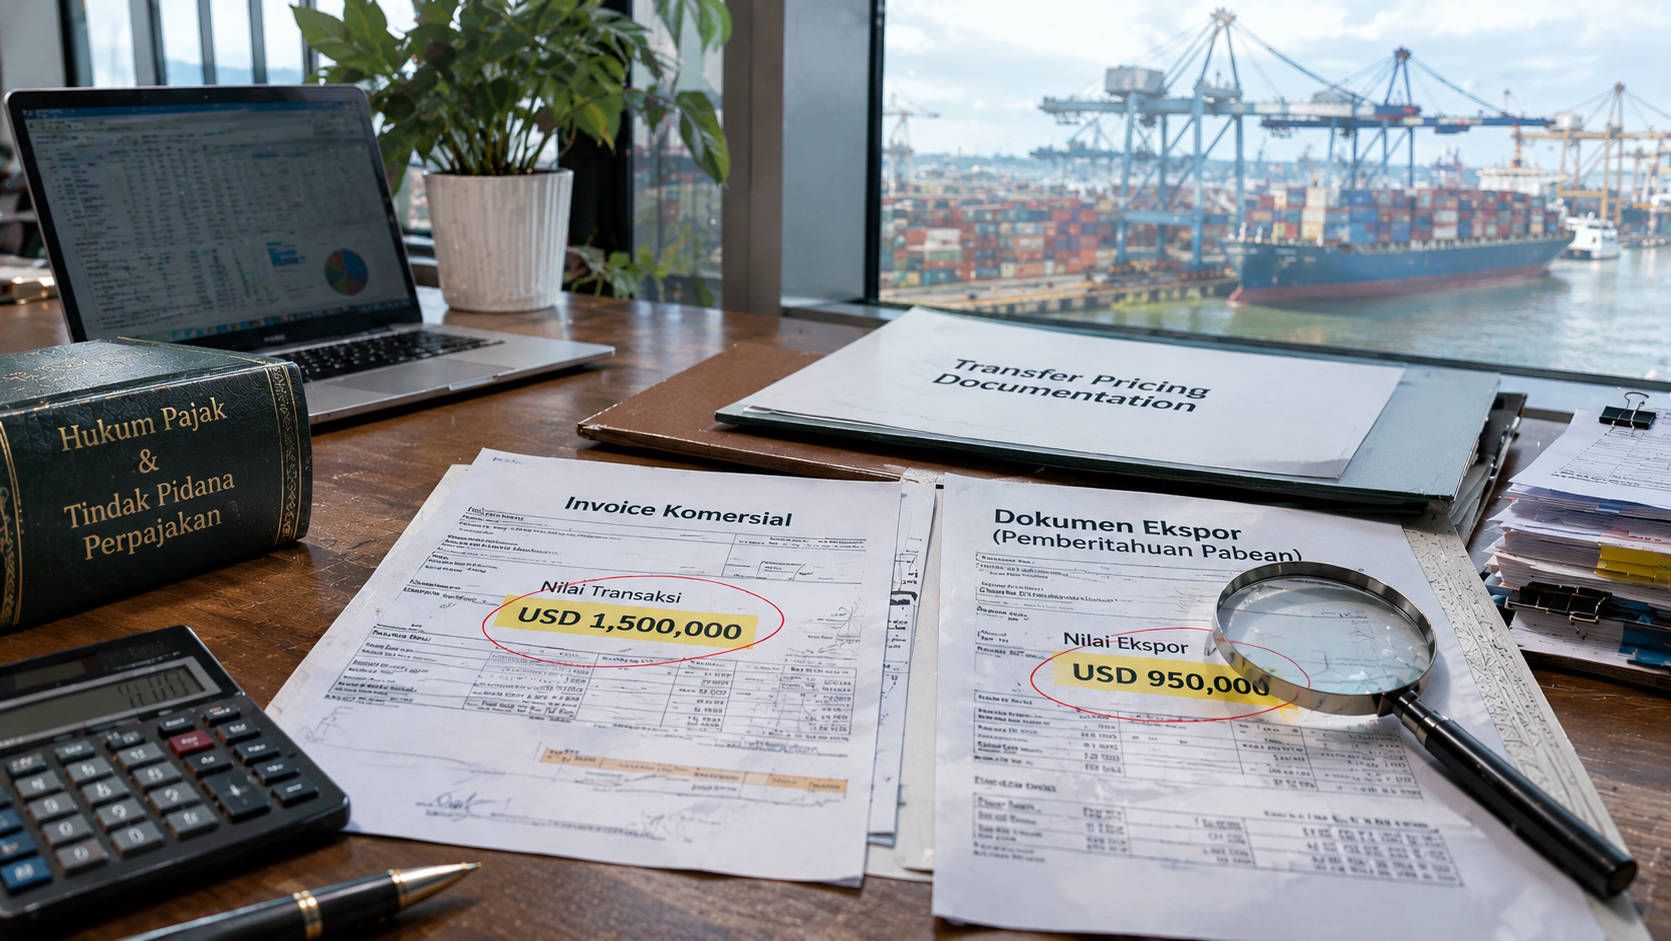
Manipulasi harga ekspor dapat terjadi ketika perusahaan sengaja melaporkan nilai transaksi yang tidak mencerminkan kondisi sebenarnya. Salah satu bentuknya adalah under invoicing, yaitu mencantumkan nilai penjualan lebih rendah daripada nilai transaksi yang sebenarnya. Misalnya, perusahaan Indonesia menjual komoditas kepada perusahaan afiliasi di luar negeri dengan nilai transaksi Rp100 miliar. Namun, perusahaan hanya melaporkan nilai ekspor sebesar Rp70 miliar. Selisih tersebut berpotensi digunakan untuk mengurangi laba yang dilaporkan di Indonesia.
Selain itu, perusahaan dapat mengatur harga transaksi melalui pembayaran jasa, royalti, atau biaya lainnya kepada pihak afiliasi. Apabila pengaturan tersebut tidak mencerminkan kegiatan ekonomi yang sebenarnya, otoritas pajak dapat melakukan pemeriksaan. Namun, harga yang berbeda dari harga pasar tidak otomatis membuktikan adanya tindak pidana. Pemeriksa tetap perlu melihat karakteristik transaksi, fungsi masing-masing perusahaan, aset yang digunakan, risiko yang ditanggung, serta dokumen pendukungnya.
Kapan Transfer Pricing Menjadi Tindak Pidana Pajak?
Bagian penting dalam memahami transfer pricing adalah membedakan kesalahan administratif, koreksi pajak, dan tindak pidana. Tidak semua ketidaksesuaian harga transfer merupakan kejahatan. Perbedaan metode penentuan harga atau kekurangan dokumentasi dapat menimbulkan koreksi pajak dan sanksi administratif. Namun, persoalannya menjadi lebih serius apabila terdapat unsur kesengajaan untuk melanggar ketentuan perpajakan. Pasal 39 ayat (1) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) mengatur sejumlah perbuatan yang dapat dipidana. Salah satunya adalah dengan sengaja menyampaikan Surat Pemberitahuan dan/atau keterangan yang isinya tidak benar atau tidak lengkap sehingga dapat menimbulkan kerugian pada pendapatan negara.
Dengan demikian, apabila perusahaan sengaja merekayasa transaksi afiliasi, menyembunyikan nilai penjualan, atau memberikan keterangan palsu untuk mengurangi kewajiban pajak, tindakan tersebut dapat masuk dalam ranah pidana apabila unsur deliknya terpenuhi. Selain itu, pembuktian unsur kesengajaan menjadi bagian penting dalam proses penegakan hukum. Otoritas perlu menilai dokumen transaksi, aliran dana, hubungan antarperusahaan, serta tindakan pihak yang terlibat.
Apa Konsekuensi Hukum Manipulasi Harga Ekspor?
Manipulasi harga ekspor dapat menimbulkan konsekuensi di bidang perpajakan maupun kepabeanan. Oleh karena itu, perusahaan perlu memperhatikan ketepatan nilai transaksi dan dokumen pemberitahuan ekspor.Dalam bidang perpajakan, otoritas dapat melakukan penyesuaian penghasilan atau biaya berdasarkan prinsip kewajaran. Selain itu, apabila ditemukan indikasi tindak pidana, proses penyidikan dapat dilakukan sesuai ketentuan UU KUP.
Sementara itu, dalam bidang kepabeanan, pemberitahuan ekspor yang tidak benar juga dapat menimbulkan konsekuensi hukum. UU Nomor 17 Tahun 2006 tentang Perubahan atas UU Kepabeanan mengatur sanksi atas sejumlah pelanggaran ekspor, termasuk kesengajaan memberitahukan jenis atau jumlah barang secara salah yang mengakibatkan tidak terpenuhinya pungutan negara di bidang ekspor. Dengan demikian, perusahaan tidak cukup hanya memastikan transaksi tercatat dalam laporan keuangan. Perusahaan juga perlu memastikan bahwa seluruh dokumen pajak dan kepabeanan mencerminkan keadaan transaksi yang sebenarnya.
Bagaimana Perusahaan Menghindari Risiko Hukum?
Untuk menghindari sengketa dan risiko pidana, perusahaan perlu membangun sistem kepatuhan pajak yang baik. Beberapa langkah yang dapat dilakukan antara lain:
- Menerapkan harga wajar. Pastikan transaksi dengan pihak afiliasi mengikuti prinsip kewajaran dan kelaziman usaha.
- Menyimpan dokumentasi. Siapkan dokumen penentuan harga transfer yang menjelaskan metode, pembanding, dan dasar penetapan harga.
- Memastikan keakuratan invoice. Sesuaikan nilai transaksi dengan kesepakatan dan kondisi ekonomi sebenarnya.
- Melakukan pemeriksaan internal. Evaluasi transaksi afiliasi dan laporan perpajakan secara berkala.
- Meminta pendampingan profesional. Libatkan konsultan pajak dan tenaga hukum apabila terdapat transaksi yang berisiko.
Pada akhirnya, transfer pricing merupakan praktik bisnis yang sah selama perusahaan menerapkannya sesuai ketentuan. Namun, ketika perusahaan sengaja memanipulasi transaksi untuk menghindari kewajiban pajak, persoalannya dapat berkembang menjadi pelanggaran hukum.