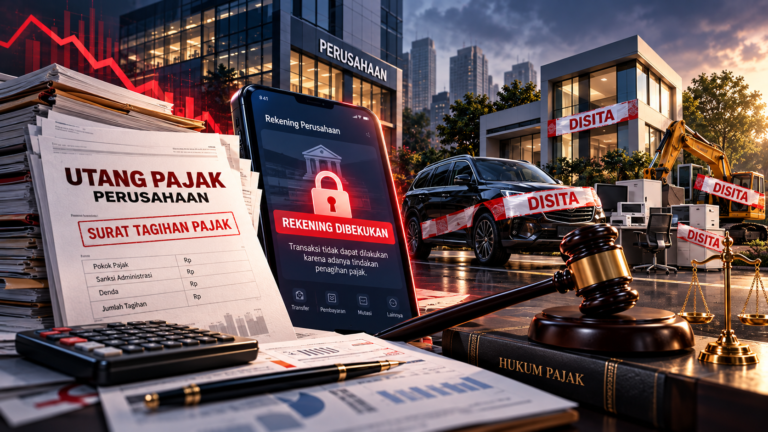
Mendapatkan surat ketetapan pajak dengan nilai tagihan yang besar dapat menjadi situasi yang serius bagi wajib pajak. Tagihan tersebut bisa muncul karena perbedaan perhitungan, koreksi pemeriksaan, atau adanya penafsiran yang berbeda antara wajib pajak dan otoritas pajak. Namun, tagihan pajak yang membengkak bukan berarti wajib pajak tidak memiliki pilihan. Dalam kondisi tertentu, wajib pajak dapat menggunakan mekanisme hukum yang tersedia untuk mempertanyakan atau menguji ketetapan tersebut. Proses inilah yang kemudian dapat berkembang menjadi sengketa pajak. Karena itu, wajib pajak perlu memahami langkah yang dapat dilakukan sejak awal. Kesalahan dalam menentukan respons atau melewatkan batas waktu dapat memengaruhi proses penyelesaian perkara.
Mengapa Sengketa Pajak Bisa Terjadi?
Pada dasarnya, sengketa pajak dapat muncul ketika terdapat perbedaan pendapat antara wajib pajak dan otoritas pajak mengenai keputusan atau tindakan perpajakan. Misalnya, otoritas pajak melakukan koreksi terhadap biaya tertentu sehingga penghasilan kena pajak menjadi lebih besar. Akibatnya, jumlah pajak yang harus dibayar ikut meningkat. Di sisi lain, wajib pajak dapat memiliki bukti dan dasar perhitungan yang menunjukkan bahwa koreksi tersebut tidak tepat.
Selain perbedaan perhitungan, sengketa juga dapat berkaitan dengan penerapan ketentuan perpajakan, pengakuan biaya, pengenaan pajak, hingga sanksi administrasi. Oleh sebab itu, wajib pajak sebaiknya tidak langsung mengambil kesimpulan bahwa tagihan tersebut pasti benar atau pasti salah. Pemeriksaan terhadap dasar hukum dan dokumen menjadi langkah awal yang penting.
Jangan Langsung Membayar Tanpa Memeriksa
Ketika menerima tagihan pajak dalam jumlah besar, respons pertama biasanya adalah mencari cara untuk segera menyelesaikannya. Namun, keputusan tersebut sebaiknya tidak dibuat secara terburu-buru. Wajib pajak perlu memeriksa dokumen yang menjadi dasar munculnya tagihan. Misalnya, periksa Surat Ketetapan Pajak, hasil pemeriksaan, surat pemberitahuan hasil pemeriksaan, serta dokumen pendukung lainnya.
Selain itu, lakukan rekonsiliasi antara perhitungan otoritas pajak dengan pembukuan dan dokumen perusahaan. Dari proses tersebut, dapat diketahui apakah perbedaan muncul karena kesalahan administratif, perbedaan interpretasi, atau memang terdapat kewajiban pajak yang belum dipenuhi. Langkah ini penting karena setiap permasalahan memiliki strategi penyelesaian yang berbeda.
Apa yang Bisa Dilakukan Jika Tidak Setuju?
Jika wajib pajak tidak menerima ketetapan atau keputusan perpajakan tertentu, terdapat mekanisme hukum yang dapat ditempuh sesuai dengan objek permasalahannya. Salah satunya adalah keberatan. Wajib pajak dapat mengajukan keberatan kepada Direktorat Jenderal Pajak terhadap ketetapan tertentu sesuai dengan ketentuan perpajakan yang berlaku. Namun, pengajuan keberatan memiliki persyaratan dan batas waktu. Karena itu, wajib pajak perlu memastikan dokumen, alasan keberatan, serta bukti pendukung telah disiapkan dengan baik.
Apabila keputusan keberatan masih tidak dapat diterima, wajib pajak dalam kondisi tertentu dapat melanjutkan proses melalui banding atau gugatan pada Pengadilan Pajak, sesuai dengan jenis keputusan yang disengketakan. Dengan demikian, sengketa pajak tidak berhenti pada komunikasi administratif. Tersedia tahapan hukum yang dapat digunakan untuk menguji keputusan perpajakan.
Bukti Menjadi Bagian Penting
Dalam penyelesaian sengketa pajak, bukti memiliki peran yang sangat penting. Argumentasi hukum yang baik perlu didukung dokumen yang relevan. Misalnya, perusahaan dapat menyiapkan kontrak, faktur, bukti pembayaran, laporan keuangan, dokumen transaksi, korespondensi bisnis, dan dokumen perpajakan yang berkaitan dengan objek sengketa. Selain itu, perusahaan perlu menyusun kronologi secara sistematis. Kronologi membantu melihat bagaimana transaksi terjadi, bagaimana pajak dihitung, serta pada titik mana perbedaan pendapat muncul. Di sisi lain, perusahaan juga perlu mengidentifikasi dasar hukum yang digunakan oleh otoritas pajak. Dengan begitu, analisis tidak hanya berfokus pada besarnya tagihan, tetapi juga pada alasan hukum di balik munculnya tagihan tersebut.
Kapan Perlu Pendampingan Hukum?
Permasalahan pajak dapat menjadi kompleks ketika melibatkan transaksi bernilai besar, struktur perusahaan, transaksi lintas negara, atau interpretasi ketentuan yang berbeda. Karena itu, pendampingan profesional dapat dipertimbangkan sejak tahap awal. Konsultan atau pengacara pajak dapat membantu menelaah dokumen, mengidentifikasi posisi hukum wajib pajak, menyusun argumentasi, serta menentukan langkah yang paling tepat. Pendampingan juga dapat membantu perusahaan menghindari kesalahan prosedural. Hal ini penting karena sengketa perpajakan memiliki aturan dan tenggat waktu yang harus diperhatikan.
Jangan Menunggu Sampai Sengketa Membesar
Tagihan pajak yang membengkak memang dapat menimbulkan tekanan bagi perusahaan maupun individu. Namun, wajib pajak tetap memiliki hak untuk memperoleh kepastian dan menguji keputusan perpajakan melalui mekanisme yang tersedia.Karena itu, ketika menerima ketetapan dengan nilai yang tidak sesuai menurut perhitungan wajib pajak, jangan langsung panik. Periksa dasar tagihan, kumpulkan bukti, pahami batas waktu, dan tentukan mekanisme hukum yang sesuai.
Pada akhirnya, sengketa pajak bukan hanya persoalan membayar atau tidak membayar pajak. Persoalan utamanya adalah memastikan bahwa kewajiban pajak ditetapkan berdasarkan fakta, dokumen, dan ketentuan hukum yang tepat.Jika nilai tagihan besar atau persoalannya kompleks, pendampingan oleh profesional di bidang hukum pajak dapat membantu wajib pajak mengambil langkah secara lebih terukur dan sesuai dengan prosedur yang berlaku.