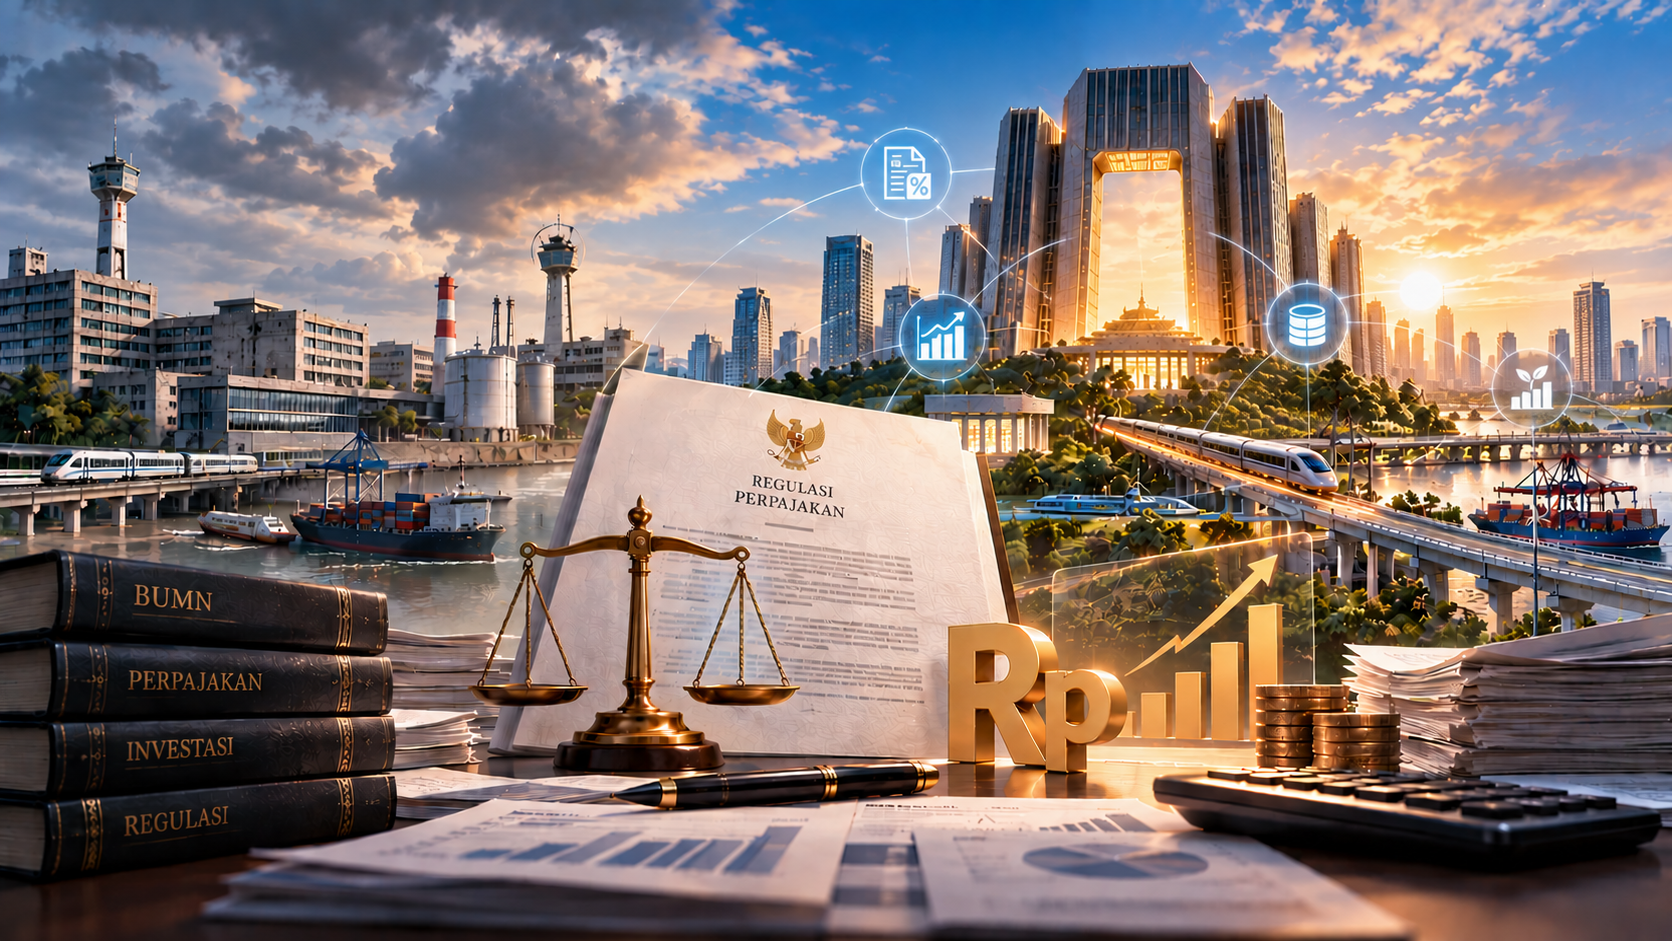
Transformasi Badan Usaha Milik Negara (BUMN) memasuki fase baru seiring hadirnya Danantara. Penataan tersebut tidak hanya berkaitan dengan pengelolaan investasi dan aset negara. Selain itu, proses restrukturisasi BUMN juga bersinggungan dengan aspek perpajakan. Dalam konteks tersebut, insentif pajak BUMN menjadi salah satu isu yang perlu diperhatikan. Kebijakan fiskal dapat berperan dalam mendukung proses penggabungan, peleburan, pemekaran, atau pengambilalihan usaha yang dilakukan dalam rangka restrukturisasi. Lalu, apa yang sebenarnya berubah dan bagaimana posisi kebijakan pajak dalam proses transformasi BUMN?
Danantara dan Penataan BUMN
Danantara merupakan Badan Pengelola Investasi Daya Anagata Nusantara yang menjalankan mandat pengelolaan portofolio BUMN. Dalam proses transisi dan konsolidasi manajemen, Danantara melakukan pengkajian terhadap perusahaan-perusahaan BUMN, termasuk aspek aset, pencatatan, tata kelola, dan manajemen risiko. Karena itu, penataan BUMN tidak hanya menyangkut perubahan struktur organisasi. Restrukturisasi juga dapat melibatkan perpindahan aset, penggabungan perusahaan, maupun perubahan struktur kepemilikan. Di sisi lain, setiap transaksi tersebut dapat memiliki konsekuensi perpajakan. Karena itu, aspek pajak perlu diperhitungkan sejak awal agar restrukturisasi tidak menimbulkan beban yang justru menghambat proses transformasi.
Restrukturisasi perusahaan pada dasarnya dapat menghasilkan konsekuensi pajak ketika terjadi pengalihan atau perolehan aset. Misalnya, suatu perusahaan melakukan penggabungan dengan perusahaan lain. Dalam proses tersebut, terdapat aset yang berpindah dari satu entitas ke entitas lainnya. Jika transaksi tersebut diperlakukan sebagai transaksi biasa, konsekuensi perpajakannya perlu diperhitungkan. Namun, terdapat mekanisme perpajakan tertentu yang memungkinkan penggunaan nilai buku dalam restrukturisasi apabila persyaratan yang ditentukan peraturan terpenuhi. Dalam konteks inilah insentif pajak BUMN menjadi relevan. Fasilitas tersebut dapat membantu membuat proses restrukturisasi lebih efisien dari sisi perpajakan.
Apa yang Diatur dalam PMK Nomor 1 Tahun 2026?
Salah satu regulasi yang perlu diperhatikan adalah Peraturan Menteri Keuangan (PMK) Nomor 1 Tahun 2026. Regulasi tersebut memperbarui ketentuan perpajakan mengenai penggunaan nilai buku atas pengalihan dan perolehan harta dalam rangka restrukturisasi usaha. Ketentuannya mencakup restrukturisasi melalui penggabungan, peleburan, pemekaran, atau pengambilalihan usaha. Dengan penggunaan nilai buku, pengalihan aset dalam restrukturisasi tidak serta-merta diperlakukan sama seperti transaksi pengalihan aset pada umumnya. Namun, fasilitas tersebut bukan berarti seluruh restrukturisasi otomatis memperoleh perlakuan pajak khusus. Persyaratan dan ketentuan dalam regulasi tetap harus dipenuhi.
Tidak. Istilah insentif pajak BUMN tidak seharusnya dipahami sebagai pembebasan pajak secara otomatis bagi seluruh perusahaan negara. Fasilitas perpajakan biasanya diberikan berdasarkan jenis transaksi, tujuan restrukturisasi, serta persyaratan tertentu yang ditetapkan dalam peraturan. Selain itu, perlu dibedakan antara kebijakan pajak yang secara khusus berkaitan dengan restrukturisasi BUMN dan insentif perpajakan lain yang berlaku berdasarkan sektor atau kegiatan usaha. Dengan demikian, status sebagai BUMN saja tidak cukup untuk menyimpulkan bahwa suatu perusahaan otomatis memperoleh fasilitas tertentu.
Apa Hubungannya dengan Streamlining BUMN?
Streamlining pada dasarnya berkaitan dengan upaya membuat struktur dan operasional BUMN menjadi lebih efisien. Dalam proses tersebut, perusahaan dapat melakukan konsolidasi atau restrukturisasi. Misalnya, beberapa entitas dapat digabungkan untuk mengurangi duplikasi fungsi atau memperkuat struktur bisnis. Namun, proses tersebut dapat menjadi kompleks jika terdapat banyak aset, kontrak, kewajiban, dan hubungan antarentitas. Karena itu, aspek perpajakan menjadi salah satu bagian yang perlu diperhitungkan. Pemerintah dan otoritas terkait juga telah membahas relaksasi perpajakan untuk mendukung proses transformasi BUMN. Pada Agustus 2026, BP BUMN dan Kementerian Keuangan membahas relaksasi perpajakan guna mempercepat proses streamlining atau transformasi BUMN.
BUMN yang akan melakukan restrukturisasi perlu memetakan konsekuensi hukum dan perpajakannya sejak awal.Pertama, perusahaan perlu menentukan bentuk restrukturisasi yang akan dilakukan. Selanjutnya, identifikasi aset dan transaksi yang akan terdampak. Selain itu, perusahaan perlu memeriksa apakah transaksi tersebut memenuhi persyaratan untuk memperoleh perlakuan perpajakan tertentu. Dokumen restrukturisasi juga perlu disiapkan secara konsisten. Misalnya, dokumen pengalihan aset, laporan keuangan, dokumen korporasi, dan dokumen perpajakan perlu memiliki informasi yang selaras. Di sisi lain, kesalahan dalam menentukan perlakuan pajak dapat menimbulkan konsekuensi finansial dan administratif. Karena itu, analisis pajak sebaiknya dilakukan bersamaan dengan perencanaan restrukturisasi, bukan setelah transaksi selesai.
Insentif Pajak Bukan Sekadar Pengurangan Beban
Pembahasan mengenai insentif pajak BUMN tidak dapat dilepaskan dari tujuan restrukturisasi itu sendiri. Fasilitas perpajakan dapat menjadi salah satu instrumen untuk mendukung transformasi apabila diberikan sesuai dengan tujuan dan persyaratan yang ditetapkan pemerintah. Namun, fasilitas tersebut tetap harus dibedakan dari penghapusan kewajiban pajak. BUMN tetap perlu memenuhi ketentuan administrasi dan perpajakan yang berlaku. Dengan demikian, perubahan di era Danantara bukan sekadar mengenai siapa yang mengelola BUMN. Penataan tersebut juga membutuhkan kesiapan dari sisi hukum, korporasi, dan perpajakan.
Kehadiran Danantara membawa penataan BUMN ke dalam agenda transformasi yang lebih terintegrasi. Sejalan dengan itu, kebijakan fiskal juga menjadi bagian yang perlu diperhatikan dalam proses restrukturisasi. Insentif pajak BUMN dapat menjadi salah satu instrumen pendukung, khususnya ketika restrukturisasi melibatkan pengalihan aset atau perubahan struktur perusahaan. Namun, pemanfaatannya tetap bergantung pada bentuk transaksi dan persyaratan yang berlaku. Karena itu, BUMN yang akan melakukan restrukturisasi perlu melihat aspek pajak sejak tahap perencanaan. Dengan pendekatan tersebut, proses streamlining tidak hanya mengejar efisiensi bisnis, tetapi juga tetap berada dalam koridor hukum dan perpajakan yang berlaku.