Sudah membayar pajak, tetapi tagihan pajak masih muncul? Kondisi ini tentu membuat bingung, terutama jika Anda merasa seluruh kewajiban sudah diselesaikan. Namun, munculnya tagihan tidak selalu berarti Anda belum membayar pajak. Ada beberapa kondisi yang dapat menyebabkan Direktorat Jenderal Pajak (DJP) menerbitkan tagihan atau surat ketetapan setelah pembayaran dilakukan. Karena itu, jangan langsung menganggap tagihan tersebut salah. Sebaliknya, jangan pula langsung membayarnya tanpa memahami dasar penerbitannya.
Kenapa Tagihan Pajak Bisa Muncul Lagi?
Salah satu kemungkinan adalah adanya perbedaan antara pembayaran yang telah dilakukan dengan kewajiban pajak yang menurut DJP masih harus dibayar. Selain itu, tagihan pajak dapat muncul karena adanya kekurangan pembayaran, kesalahan penghitungan, atau sanksi administrasi tertentu. DJP menjelaskan bahwa Surat Tagihan Pajak (STP) dapat diterbitkan dalam kondisi seperti pajak yang tidak atau kurang dibayar, kekurangan akibat salah tulis atau salah hitung, maupun sanksi administrasi berupa bunga atau denda. Artinya, pembayaran pajak sebelumnya belum tentu menyelesaikan seluruh persoalan apabila kemudian ditemukan kewajiban lain berdasarkan ketentuan perpajakan. Misalnya, wajib pajak sudah membayar pajak berdasarkan perhitungan sendiri. Setelah itu, ditemukan adanya perbedaan dalam pelaporan atau penghitungan. Dalam kondisi tertentu, perbedaan tersebut dapat menjadi dasar munculnya kewajiban tambahan.
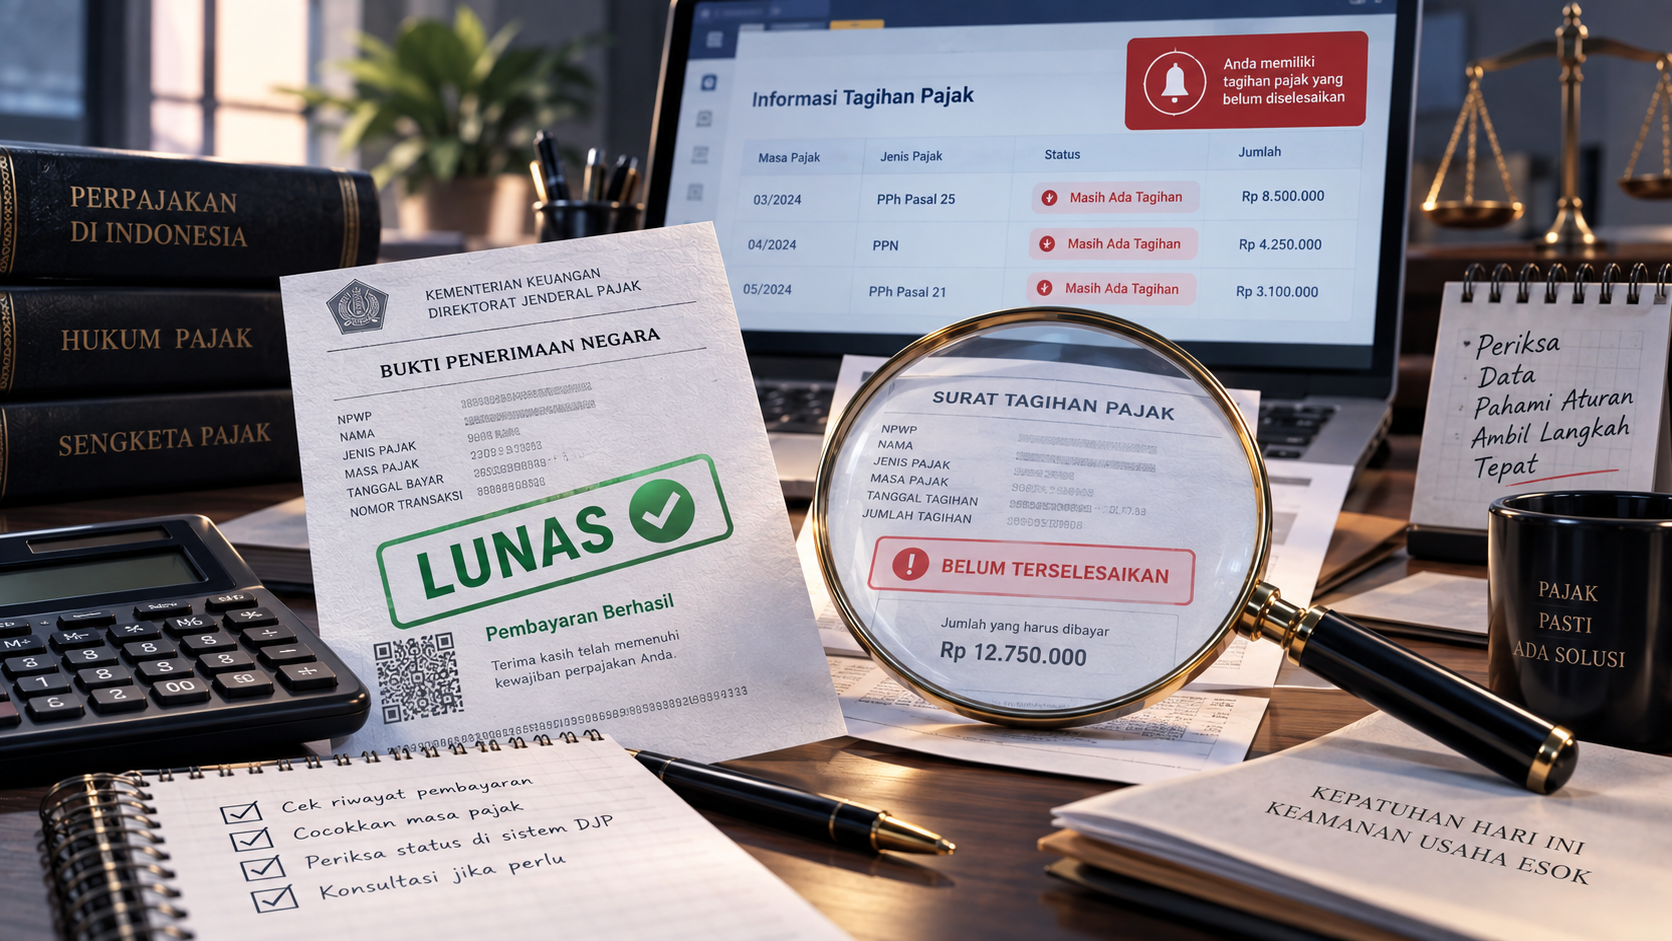
Ketika menerima tagihan pajak, hal pertama yang perlu dilakukan adalah memeriksa dokumennya. Jangan hanya melihat angka yang harus dibayar. Periksa juga identitas wajib pajak, jenis pajak, masa atau tahun pajak, dasar penerbitan, serta rincian jumlah yang ditagihkan. Selain itu, cocokkan informasi tersebut dengan dokumen yang Anda miliki. Bukti pembayaran, SPT, faktur pajak, pembukuan, dan dokumen transaksi dapat menjadi bagian penting untuk melihat apakah tagihan tersebut memang sesuai. DJP sendiri menyarankan wajib pajak untuk memeriksa isi STP secara teliti dan mencocokkannya dengan bukti pembayaran serta administrasi perpajakan yang dimiliki. Dengan demikian, Anda dapat mengetahui apakah masalahnya berasal dari pembayaran yang belum tercatat, kekurangan pembayaran, kesalahan administrasi, atau dasar perhitungan lainnya.
Situasinya bisa berbeda apabila tagihan pajak muncul sebagai hasil pemeriksaan. Dalam pemeriksaan, DJP dapat menguji kepatuhan wajib pajak. Hasilnya dapat berupa Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, Surat Ketetapan Pajak Kurang Bayar (SKPKB), atau Surat Ketetapan Pajak Kurang Bayar Tambahan (SKPKBT). Karena itu, wajib pajak perlu melihat terlebih dahulu apa yang menjadi dasar koreksi. Misalnya, pemeriksa melakukan koreksi terhadap suatu transaksi karena terdapat perbedaan antara data yang dilaporkan dengan dokumen yang ditemukan. Dalam kondisi tersebut, persoalannya bukan sekadar apakah pajak sudah pernah dibayar, tetapi apakah perhitungan dan dasar pengenaan pajaknya sudah benar. Di sisi lain, wajib pajak tetap memiliki hak untuk memberikan tanggapan dan menggunakan upaya hukum sesuai dengan jenis ketetapan yang diterima.
Jika setelah diperiksa ternyata tagihan pajak memang benar, pembayaran dapat dilakukan sesuai ketentuan yang berlaku.Namun, bagaimana jika Anda menemukan perbedaan atau tidak menyetujui dasar tagihannya?Jangan langsung mengambil keputusan tanpa memeriksa dokumen secara menyeluruh. Untuk jenis ketetapan tertentu, wajib pajak dapat mengajukan keberatan kepada DJP. Keberatan dapat diajukan antara lain terhadap SKPKB, SKPKBT, SKPN, SKPLB, serta pemotongan atau pemungutan pajak oleh pihak ketiga sesuai ketentuan. Selain itu, terdapat batas waktu yang harus diperhatikan. DJP menjelaskan bahwa keberatan pada prinsipnya diajukan dalam waktu tiga bulan sejak tanggal surat ketetapan dikirim atau sejak pemotongan atau pemungutan pajak dilakukan, dengan pengecualian tertentu. Karena itu, jangan sampai masalah administrasi justru membuat Anda kehilangan kesempatan menggunakan upaya hukum.
Persoalan pajak dapat menjadi lebih kompleks ketika sudah masuk tahap pemeriksaan atau sengketa. Terlebih lagi, dokumen yang harus diperiksa tidak hanya berkaitan dengan pembayaran, tetapi juga transaksi, pembukuan, SPT, dan dasar koreksi pajak.Dalam kondisi tersebut, pengacara pajak dapat membantu memeriksa posisi hukum wajib pajak, menganalisis dasar tagihan, serta menyiapkan langkah yang sesuai dengan masalah yang dihadapi. Selain itu, pendampingan hukum dapat dibutuhkan ketika wajib pajak mempertimbangkan keberatan atau proses lanjutan setelah menerima hasil pemeriksaan. DJP juga menjelaskan bahwa sengketa perpajakan dapat berlanjut melalui keberatan dan, dalam kondisi tertentu, banding ke Pengadilan Pajak.Dengan demikian, bantuan profesional bukan hanya diperlukan ketika sengketa sudah terjadi. Analisis sejak awal juga dapat membantu wajib pajak memahami posisi dan menentukan langkah dengan lebih terukur.
Jangan Abaikan Tagihan Pajak
Tagihan pajak yang muncul setelah pembayaran tidak selalu berarti Anda melakukan kesalahan. Namun, tagihan tersebut juga tidak sebaiknya diabaikan. Periksa dokumennya. Cocokkan dengan bukti pembayaran dan laporan pajak. Selanjutnya, pahami dasar penerbitannya sebelum menentukan tindakan. Jika terdapat perbedaan atau Anda tidak memahami dasar koreksi yang diberikan, konsultasikan terlebih dahulu dengan pengacara pajak. Dengan begitu, Anda dapat menentukan apakah tagihan perlu dibayar, diklarifikasi, atau dipertimbangkan untuk ditempuh melalui upaya hukum yang tersedia. Jangan sampai sudah membayar pajak, tetapi salah mengambil langkah ketika menghadapi tagihan berikutnya.